
Retrait du Livret A : règles, délais et bon timing
 Adele
•
20 septembre 2026
Le retrait du Livret A est une opération simple, mais elle mérite un minimum de méthode si vous voulez garder le meilleur intérêt de votre épargne. Ce livret, connu pour sa disponibilité et son cadre sécurisé, permet de récupérer son argent à tout moment, tout en respectant des règles précises de date de valeur. Comprendre ces règles vous aide à éviter une baisse inutile de rémunération et à garder une vision claire de votre argent disponible.
Dans la pratique, le retrait du Livret A dépend surtout des quinzaines, de la date choisie et du canal utilisé. Cette information est essentielle si vous utilisez ce livret comme épargne de précaution, par exemple pour faire face à une panne de voiture, à une facture de santé ou à une dépense imprévue de 300 euros un vendredi soir.
Comprendre les règles du Livret A avant de retirer
Le livret A est un support d’épargne pensé pour rester simple, lisible et accessible. Pour un titulaire français, cette épargne garde un vrai intérêt dans la vie quotidienne, parce qu’elle protège l’argent tout en laissant une grande souplesse d’usage. La banque applique une règle de fonctionnement claire : les fonds restent disponibles, mais la date de valeur influence l’intérêt servi par le livret. Cette information compte, car elle évite de retirer au mauvais moment. Le service de caisse ou le service en ligne n’enlève rien à cette logique.
- Le livret A sert d’épargne de précaution pour garder de l’argent disponible.
- Le livret reste utilisable sans bloquer les fonds, sous réserve de la règle de valeur.
- Le titulaire peut consulter son livret avant toute opération pour vérifier le solde.
- Le livret conserve un intérêt réglementé, utile pour une épargne de court terme.
Dans un cas concret, un livret alimenté avec 2 000 euros peut servir à couvrir un imprévu sans casser toute l’épargne. Cette souplesse a un intérêt évident : vous gardez un coussin financier, sans immobiliser votre argent pendant des mois.
Un livret pensé pour rester disponible
Le livret A reste disponible parce que son principe même est de laisser l’épargne accessible à tout moment. Vous pouvez donc retirer une partie du livret sans devoir justifier votre besoin, même si la règle de date de valeur continue de s’appliquer. Cette logique rassure beaucoup d’épargnants, surtout quand il faut faire face à une dépense urgente. Le livret joue alors le rôle d’un filet de sécurité, avec un intérêt modéré mais utile.
Ce qu’il faut savoir sur les règles de base
La règle principale du livret A tient en peu de mots : le capital est libre, mais la rémunération dépend du calendrier. Une banque ne bloque pas l’argent pour un simple retrait, mais elle applique les quinzaines pour calculer l’intérêt. Cette information est essentielle si vous gardez votre livret comme réserve de vie. Le livret n’est pas un placement spéculatif : il sert à protéger une épargne simple, facilement mobilisable.
Comment effectuer un retrait sans se tromper
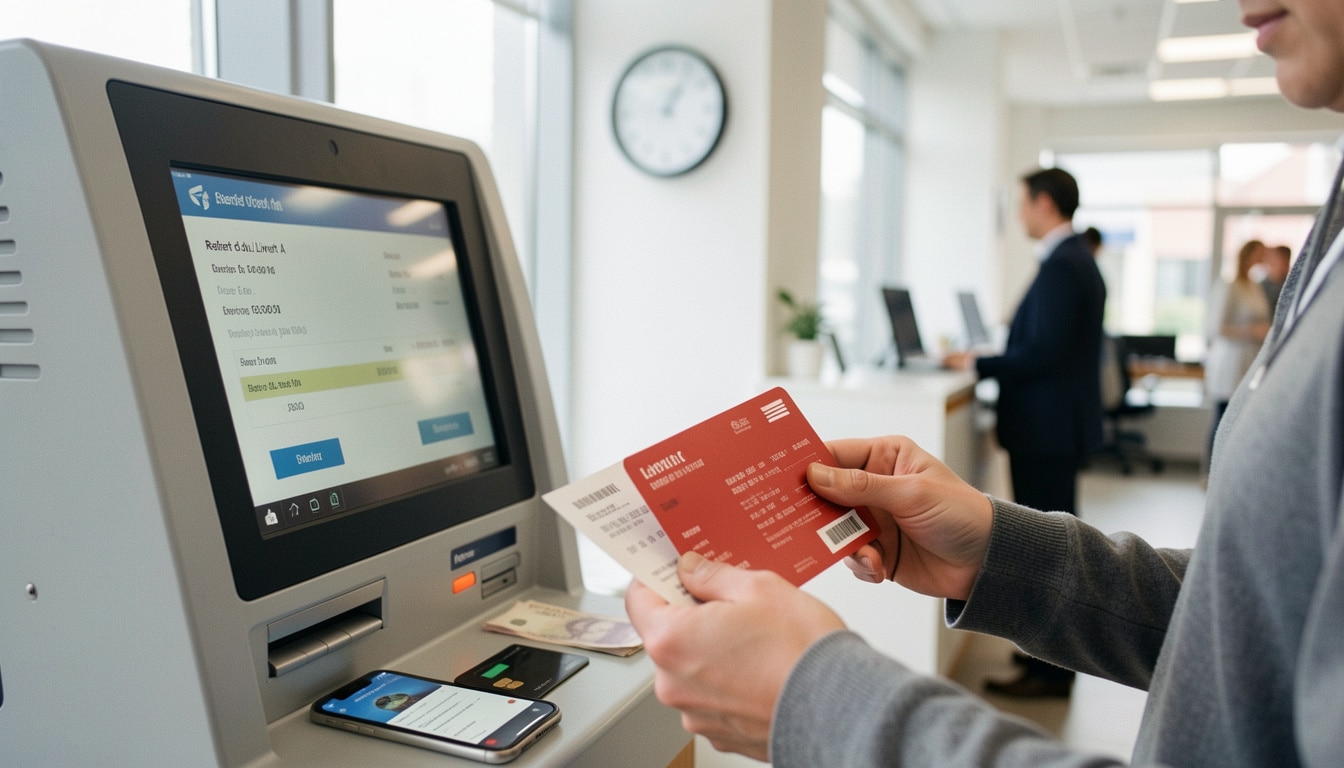
Le retrait sur le livret A peut se faire de plusieurs façons, et chaque épargnant choisit selon son besoin d’argent et son niveau d’urgence. En agence, le service de banque peut traiter un retrait au guichet, tandis qu’un virement vers un compte courant apporte plus de souplesse dans certains cas. Le titulaire doit surtout vérifier le mode autorisé par sa caisse ou sa banque. Pour faire un retrait sans erreur, il faut savoir quand retirer, où passer et quel fonds utiliser. Dans la vie courante, cette différence change tout.
- Retirer au guichet de la banque avec une pièce d’identité.
- Retirer au distributeur si une carte de retrait est associée au livret.
- Demander un virement vers le compte courant du titulaire.
- Utiliser le service en ligne quand la banque l’autorise.
- Passer par la caisse de l’établissement pour une opération en agence.
Un épargnant qui a besoin de 150 euros pour un déplacement rapide privilégiera souvent le guichet ou la carte. Pour une somme plus importante, le virement peut être plus confortable. Le cas dépend donc du niveau de liquidité recherché.
Retirer au guichet ou au distributeur
Le retrait au guichet reste la solution la plus directe quand vous voulez retirer de l’argent sans attendre. Le retrait au distributeur, lui, suppose souvent une carte dédiée, mais il peut être plus pratique pour un besoin immédiat. Dans les deux cas, la banque vérifie l’identité du titulaire et la disponibilité des fonds. Pour un petit montant, cette méthode est simple et rapide.
Utiliser une carte de retrait ou un virement
La carte de retrait facilite la gestion du livret A au quotidien, surtout si vous préférez manipuler peu de liquide. Le virement, lui, permet de faire passer l’argent sur un compte courant avant de payer un achat ou un prélèvement. Cette solution évite de retirer en espèces quand le besoin est plus large. Le service bancaire choisi dépend alors de votre usage réel.
Quand l’argent reste-t-il disponible après l’opération ?
La disponibilité de l’argent après un retrait du livret A dépend du canal utilisé et de la date de valeur appliquée par la banque. Un dépôt ou un versement peut être pris en compte différemment selon la quinzaine en cours, et cela modifie la rémunération finale. Le dernier jour d’une quinzaine n’a pas le même effet qu’un jour de cours de période, ce qui explique pourquoi certains retraits réduisent un peu l’intérêt. Cette réponse pratique aide à faire le bon choix au bon moment.
| Canal | Disponibilité des fonds |
|---|---|
| Guichet | Immédiate, sous réserve de la caisse |
| Carte | Rapide, selon le plafond autorisé |
| Virement interne | Souvent le jour même |
| Virement externe | En général sous 1 à 2 jours ouvrés |
Pour un retrait de 500 euros destiné à payer une réparation urgente, le guichet donne une réponse immédiate. Pour un versement programmé vers votre compte courant, le délai peut être très court, mais la date de valeur reste déterminante pour l’épargne.
Délais selon le canal utilisé
Le délai varie surtout selon le service bancaire choisi. Un retrait en agence donne souvent une disponibilité immédiate, alors qu’un virement peut demander un traitement interne ou externe. La banque peut aussi appliquer des horaires de coupe, ce qui décale la prise en compte du dépôt ou du versement. Pour l’épargnant, la bonne information consiste à vérifier le canal avant d’agir.
Pourquoi la date de valeur change tout
La date de valeur détermine à partir de quand l’argent cesse ou commence à produire de l’intérêt. Sur un livret A, cette mécanique compte autant que le montant retiré, car elle influence la rémunération finale. Un dépôt placé trop tard dans la quinzaine peut perdre quelques jours d’intérêt, et un retrait mal calé peut produire le même effet. C’est discret, mais réel.
Quel est le bon moment pour préserver la rémunération ?
Le bon moment pour retirer sur un livret A se joue souvent à quelques jours près, à cause de la logique des quinzaines. Un retrait effectué juste avant la fin d’une quinzaine peut abaisser l’intérêt servi sur la période, alors qu’un retrait placé après la date clé évite parfois de perdre de la rémunération. Pour un épargnant attentif, ce détail a un vrai avantage, surtout dans un contexte d’inflation qui grignote déjà le pouvoir d’achat. Le livret reste utile, mais il faut éviter de casser sa logique sans raison.
- Attendre la fin d’une quinzaine quand le besoin d’argent n’est pas urgent.
- Éviter un retrait quelques jours avant la date de valeur défavorable.
- Regrouper plusieurs retraits pour limiter l’impact sur la rémunération.
- Vérifier le calendrier avant de déplacer une épargne vers un autre support.
- Privilégier un livret A laissé intact jusqu’au dernier jour utile.
Exemple simple : un retrait le 14 d’un mois peut coûter plus d’intérêt qu’un retrait le 16, selon la date de calcul. Autre cas : sortir une somme le 30 au lieu du 1er peut changer le rendement sur la période suivante. Le calendrier compte vraiment.
Comprendre la logique des quinzaines
La logique des quinzaines repose sur deux périodes par mois, et chaque mouvement d’épargne est rattaché à une date précise. Cette règle influence la rémunération du livret A, car elle peut générer ou réduire des jours d’intérêt. Pour éviter de perdre de l’intérêt, il faut regarder la date de valeur avant de retirer. Cette mécanique paraît simple, mais elle change beaucoup sur une année.
Choisir le moment le plus favorable
Choisir le moment le plus favorable consiste à aligner votre retrait avec votre besoin réel. Si vous pouvez attendre 48 heures, mieux vaut parfois décaler l’opération pour préserver l’intérêt. Si l’urgence prime, le retrait passe avant l’optimisation. L’épargnant arbitre alors entre sécurité, disponibilité et rendement, sans oublier l’inflation qui réduit déjà l’avantage du livret.
Les cas particuliers à connaître selon l’âge, le plafond et la fiscalité
Les cas particuliers du livret A concernent surtout le plafond, la fiscalité et la situation du titulaire. Un mineur peut détenir un livret, mais la gestion reste encadrée pour respecter l’intérêt social et la protection de la personne. La banque ou la caisse peut demander des vérifications supplémentaires, notamment quand un versement ou un dépôt dépasse les habitudes du compte. Le livret A reste simple, mais il faut respecter certaines limites pour éviter tout risque de mauvaise opération. Cette vigilance concerne aussi la vie familiale.
- Le plafond de dépôt ne bloque pas les retraits déjà disponibles.
- La fiscalité du livret A reste exonérée d’impôt et de prélèvements sociaux.
- Le titulaire mineur ne dispose pas toujours d’une autonomie totale.
- La banque peut contrôler certaines opérations pour respecter le cadre social.
| Cas | Point clé |
|---|---|
| Plafond | 22 950 euros de dépôts |
| Fiscalité | Exonération totale |
| Mineur | Retrait encadré |
Un retrait de 80 euros sur le livret d’un adolescent peut être autorisé par le représentant légal, avec un suivi simple en agence. Le cadre protège le titulaire tout en laissant l’épargne accessible.
Le cas du mineur et du représentant légal
Le cas du mineur est particulier, car le titulaire n’agit pas toujours seul. Le représentant légal peut encadrer le retrait du livret A pour sécuriser l’usage des fonds et éviter une dépense inadaptée. Cette protection n’empêche pas la souplesse, mais elle impose une validation adaptée à l’âge de l’enfant. Le service bancaire applique alors une procédure plus prudente.
Plafond, fiscalité et points de vigilance
Le plafond du livret A concerne surtout les versements, pas la liberté de retrait sur le solde déjà présent. La fiscalité reste favorable, car aucun impôt ne s’applique aux intérêts du livret. Le point de vigilance principal est donc simple : vérifier le solde, le statut du titulaire et le cadre social de l’opération. Cette rigueur évite les erreurs et sécurise l’épargne.
FAQ – Questions fréquentes sur le retrait et les règles du Livret A
Peut-on retirer de l’argent du Livret A à tout moment ?
Oui, le livret permet un retrait à tout moment, dans la limite du solde disponible et des règles de la banque. L’argent reste accessible, mais la date de valeur peut influencer l’intérêt servi.
Faut-il une carte pour faire un retrait ?
Non, une carte n’est pas obligatoire. Le titulaire peut aussi passer au guichet ou demander un virement selon le service proposé par la banque.
Le virement depuis le Livret A est-il toujours possible ?
Pas toujours. Certaines banques l’autorisent facilement, d’autres limitent les modalités. La réponse dépend donc du livret, du compte lié et des conditions de l’établissement.
Le retrait du Livret A est-il imposé ?
Non, le retrait n’est pas imposé. La fiscalité du livret A reste exonérée, ce qui protège l’épargnant de l’impôt sur les intérêts et des prélèvements sociaux.
Quel est le meilleur jour pour retirer sans perdre d’intérêt ?
La réponse dépend de la quinzaine en cours. En pratique, mieux vaut éviter un retrait juste avant une date de valeur défavorable et privilégier une opération après le changement de période.
Un mineur peut-il retirer seul sur son livret ?
La réponse varie selon l’âge et les règles de la banque. Le livret d’un mineur reste encadré, et le représentant légal peut devoir valider le retrait pour protéger l’épargne.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque