
Date de versement CNRACL et délai du virement
 Adele
•
17 octobre 2026
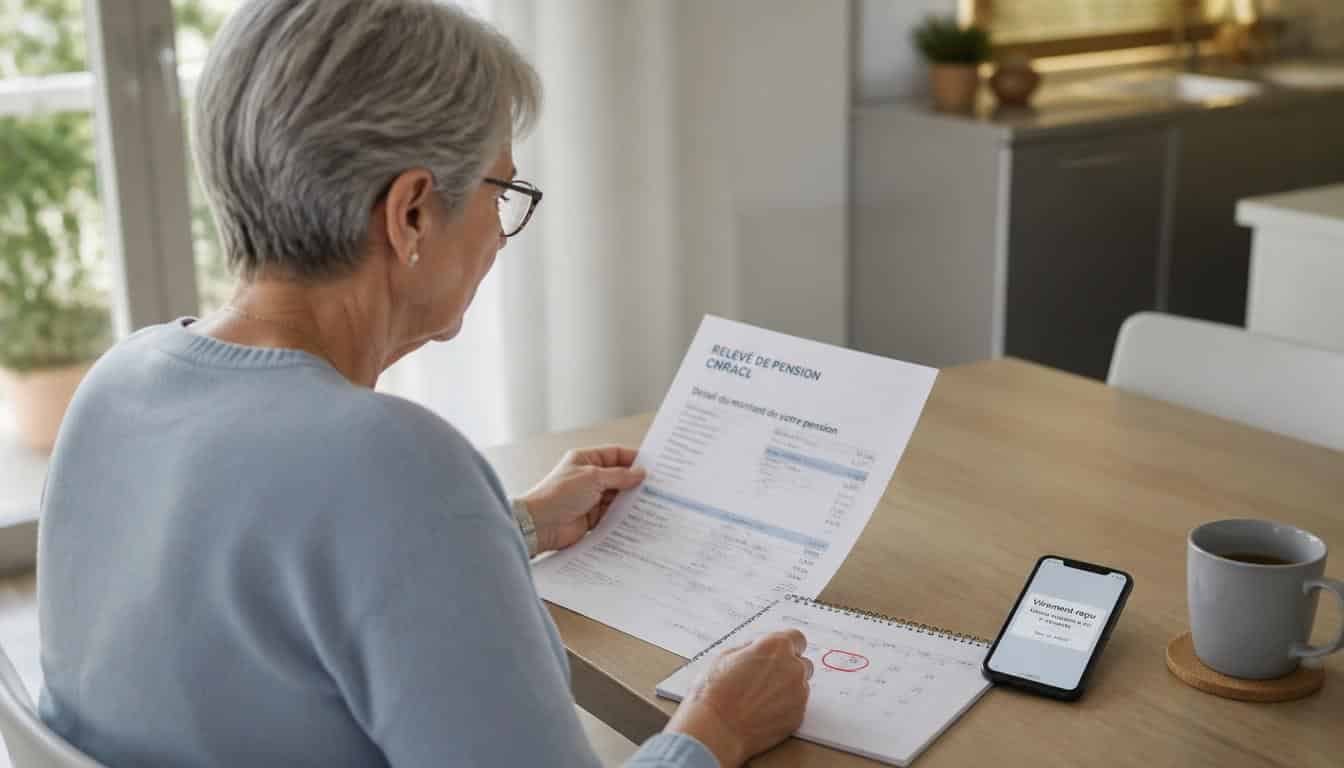
Attendre un versement, vérifier son budget du mois et savoir si l’argent arrivera à temps, c’est souvent ce qui compte le plus quand la fin de période approche. Pour comprendre la c n r a c l date de versement, il faut distinguer le jour annoncé, le délai bancaire et la réception réelle sur le compte. Selon la banque, l’écart peut varier d’un mercredi à un autre, et cela change la manière de gérer sa pension au quotidien. Voici comment lire le calendrier et anticiper sereinement.
Date de versement CNRACL
- La CNRACL verse chaque mois les pensions des agents territoriaux et hospitaliers selon un calendrier officiel.
- La date annoncée correspond au jour d’émission, tandis que le crédit bancaire dépend ensuite du délai de traitement.
- Le virement apparaît souvent un à deux jours ouvrés après l’émission, parfois le jeudi ou le vendredi.
- Un mercredi peut être avancé ou suivi d’un jour férié, d’un week-end ou d’une fermeture bancaire.
- En décembre, le versement peut être avancé avant les fêtes, et les pensions d’invalidité exigent une vérification particulière.
Comprendre le calendrier de versement de la CNRACL
Le calendrier de la retraite CNRACL sert à repérer la date d’émission de la pension et non forcément le jour où le retraité voit l’argent sur son compte. La CNRACL organise un versement mensuel pour les agents relevant du régime territorial ou hospitalier, et cette règle aide à suivre chaque mois sans confusion. Une fiche officielle permet de lire la date, mais la banque peut ajouter un délai de traitement. Dans la pratique, la retraite, la pension et le calendrier doivent donc être lus ensemble, avec un regard attentif sur le jour ouvré.
Le rôle de la CNRACL dans le versement mensuel est simple à comprendre : elle verse la pension selon une règle de gestion sociale, puis la banque crédite ensuite le compte du retraité. La fonction de l’employeur public compte au moment de la carrière, mais le paiement suit ensuite un rythme administratif stable. Quand vous consultez une fiche officielle, regardez d’abord la date d’émission, puis la date de réception estimée. Cette lecture évite une demande inutile au service d’aide et facilite les démarches du personnel concerné.
- La date de paiement correspond au jour où la retraite est lancée.
- La date d’émission indique quand la CNRACL transmet le versement.
- La réception bancaire dépend du délai de traitement de la banque.
- Le retraité doit vérifier sa situation personnelle avant toute demande.
| Repère | Ce qu’il signifie |
|---|---|
| Date annoncée | Jour figurant sur le calendrier officiel |
| Date d’émission | Jour où la pension est versée |
| Date de crédit | Jour où la banque affiche le virement |
Un exemple concret aide beaucoup : si le calendrier mentionne un mercredi, la pension peut être visible le jeudi selon la banque. Si le mois comporte un jour non ouvré, la date peut avancer. Dans une activité de retraite, cette petite règle change tout pour payer les charges à temps. Le service social de la caisse reste une aide utile, mais la première lecture doit toujours partir du calendrier officiel. C’est ainsi que le droit au versement devient plus lisible pour chaque retraité. Pour approfondir ce sujet, consultez notre guide sur calendrier paiement retraite 2025 cnracl.
Le rôle de la CNRACL dans le versement mensuel
La CNRACL gère la retraite des fonctionnaires territoriaux et hospitaliers, puis elle organise le versement de la pension selon un calendrier précis. Le régime fonctionne avec une logique administrative régulière, ce qui permet au retraité d’anticiper son mois. La fiche officielle indique la date de départ du paiement, mais l’arrivée sur le compte dépend ensuite de la banque. Cette distinction est essentielle pour éviter une demande trop rapide au service d’aide. Dans le champ social, la prévention passe souvent par une bonne lecture du calendrier.
Comment lire une fiche calendrier sans se tromper
Une fiche calendrier se lit d’abord par mois, puis par date, puis par jour ouvré. Pour la retraite CNRACL, la pension n’est pas toujours visible au même moment chez tous les retraités, car chaque banque applique son propre délai. Il faut donc repérer le mercredi, le jeudi ou le vendredi indiqué, puis vérifier si le mois comporte une contrainte particulière. Le calendrier officiel reste la meilleure aide pour comprendre la logique du versement. En complément, découvrez date de versement cnracl.
Quand la date annoncée ne correspond pas encore au virement bancaire
Quand la date annoncée ne correspond pas encore au virement bancaire, il faut attendre un délai de un à deux jours ouvrés. La pension CNRACL peut être émise un mercredi et n’apparaître que le jeudi ou le vendredi selon la banque. Ce décalage n’est pas forcément un risque juridique ni un problème de droit. Il s’explique souvent par la chaîne technique entre la caisse, le service bancaire et le compte du retraité.
Les dates mois par mois et leurs ajustements
Le calendrier de retraite se lit mois par mois pour savoir quand la pension CNRACL peut être versée. En octobre, la date tombe souvent sur un mercredi, tandis qu’en novembre ou en décembre elle peut glisser selon le jour ouvré. En janvier, février ou mars, la logique reste la même : le mois fixe la référence, mais la banque peut afficher le virement plus tard. Pour un retraité, cette lecture évite de payer trop tôt une facture ou de demander une aide inutile. Vous pourriez également être intéressé par calendrier versement retraite 2025.
Les ajustements concernent surtout les week-ends, les vacances et les jours non ouvrés. Quand un mercredi tombe juste avant un jeudi férié, le versement peut avancer pour rester compatible avec le calendrier. Dans certains mois comme août ou septembre, la fiche officielle peut signaler un décalage lié à la banque. Le risque principal n’est pas une erreur de retraite, mais une réception différée. Il faut donc toujours prévenir ses propres échéances et garder un œil sur la date de crédit.
- Lire chaque mois sur le calendrier officiel avant de payer ses charges.
- Comparer la date annoncée avec le jour ouvré réel du mois.
- Vérifier si un mercredi, un jeudi ou un vendredi est concerné.
- Anticiper les vacances bancaires et les fermetures exceptionnelles.
- Prévoir un petit délai si la banque crédite le virement plus lentement.
- Un mois avec jour férié peut avancer la pension.
- Un week-end peut repousser la réception sur le compte.
- Une fiche annuelle aide à repérer les changements d’octobre à décembre.
- Le retraité peut demander à sa banque de confirmer le délai habituel.
En pratique, octobre, novembre et décembre demandent plus d’attention que les autres mois. Le calendrier annuel reste consultable rapidement et permet de voir quand la retraite doit être versée. Si vous suivez la date officielle, vous limitez les surprises et vous gardez une marge pour payer vos dépenses du mois. Cette méthode est simple, mais elle protège bien mieux qu’une lecture approximative.
Pourquoi certaines dates tombent un mercredi
Certaines dates tombent un mercredi parce que le calendrier de retraite cherche un jour ouvré stable. La CNRACL peut alors lancer la pension à mi-semaine, ce qui facilite le traitement bancaire. Pour le retraité, le mercredi sert souvent de repère, mais la banque peut afficher le virement le jeudi. Cette logique concerne surtout les mois où il faut avancer le paiement pour éviter un week-end.
Ce qui change quand le mois comporte un jour férié
Quand le mois comporte un jour férié, la retraite peut être avancée pour que le versement reste compatible avec le fonctionnement administratif. La pension CNRACL ne suit pas une règle figée au jour près, car le calendrier s’adapte aux contraintes du mois. Il faut donc lire la fiche avec attention, surtout en octobre, en novembre ou en décembre. Cette prudence évite de croire à un retard alors qu’il s’agit seulement d’un ajustement.
Comment repérer un décalage lié à la banque
Un décalage lié à la banque se repère quand la date officielle est passée, mais que le virement n’apparaît pas encore. Le retraité doit alors vérifier si la banque affiche les opérations en fin de journée ou le lendemain. La retraite CNRACL peut aussi être créditée plus tard selon le service interne. Dans ce cas, attendre un jour ouvré supplémentaire reste souvent la meilleure action avant toute demande d’aide.
Pourquoi le virement n’apparaît pas toujours le même jour
Le virement de retraite n’apparaît pas toujours le même jour parce que la banque applique ses propres délais de traitement. Une pension CNRACL émise un mercredi peut être visible le jeudi chez un retraité et le vendredi chez un autre. Ce décalage concerne surtout les mois chargés, comme octobre, novembre, décembre, janvier, février, août ou septembre. Il ne remet pas en cause le droit au versement, mais il modifie le moment où l’argent devient disponible.
Le délai entre émission et crédit bancaire est souvent de un à deux jours ouvrés. Cela signifie qu’un retraité peut voir la pension partir du calendrier officiel sans la voir immédiatement sur le compte. La banque, le service de traitement et la situation personnelle du compte expliquent souvent la différence. Dans une démarche de prévention, il vaut mieux avancer ses paiements d’un jour si la date tombe juste avant un jeudi ou un vendredi.
- Vérifier le calendrier officiel avant de signaler un retard.
- Contrôler le compte bancaire sur deux jours ouvrés consécutifs.
- Comparer la date annoncée avec le jour réel d’émission du virement.
- Noter si la banque affiche les opérations le soir ou le lendemain.
- Un jour férié peut ralentir le crédit bancaire.
- Un mercredi suivi d’un jeudi fermé peut déplacer la réception.
- Une pension peut apparaître à des moments différents selon la banque.
- Attendre un jour ouvré avant d’ouvrir une demande.
- Vérifier l’espace bancaire personnel.
- Consulter le service d’aide seulement après contrôle du compte.
La retraite suit donc une logique régulière, mais le virement dépend de la banque. Quand octobre ou décembre arrive, les écarts se remarquent davantage parce que les dépenses augmentent. Le retraité gagne à garder une marge de sécurité et à payer ses charges après confirmation du crédit. Cette habitude simple limite les inquiétudes et évite les démarches inutiles.
Le délai entre émission et crédit bancaire
Le délai entre émission et crédit bancaire explique la plupart des écarts observés sur la pension CNRACL. La retraite est versée à une date précise, puis la banque traite le virement selon son propre rythme. Un mercredi peut donc devenir un jeudi, voire un vendredi, sans que cela change le droit du retraité. Cette mécanique est normale et relève d’une situation technique plus que juridique.
Les effets du week-end sur la réception
Le week-end allonge souvent la réception du virement, surtout quand la date tombe un vendredi. La pension CNRACL peut alors apparaître après le lundi suivant, selon la banque. Pour le retraité, il est utile d’anticiper ce risque si les dépenses tombent en fin de mois. Le calendrier officiel reste la meilleure référence avant de payer une facture ou de planifier un prélèvement.
Quand vérifier sa banque avant de signaler un problème
Il faut vérifier sa banque avant de signaler un problème dès que la date officielle est passée depuis moins de deux jours ouvrés. La retraite peut avoir été versée, mais le virement n’est pas encore affiché sur l’espace personnel. Le service bancaire doit alors être contrôlé en priorité. Ce réflexe évite une demande prématurée auprès de la CNRACL et simplifie les démarches du retraité.
Les cas particuliers à connaître avant de contacter l’aide
Les cas particuliers concernent surtout décembre, les pensions d’invalidité et les absences de virement. En décembre, la retraite peut être avancée pour éviter les fermetures liées aux fêtes. En octobre ou en novembre, une date peut aussi bouger si le mois comporte un jour non ouvré. La CNRACL suit alors une logique de prévention, afin que le retraité reçoive sa pension dans des conditions compatibles avec le calendrier bancaire.
Les pensions d’invalidité demandent une vérification utile supplémentaire, car le service concerné peut suivre une fiche différente selon la situation. La CNRACL reste l’organisme de référence, mais la banque doit aussi être contrôlée avant toute action. Si le versement n’apparaît pas, il faut garder en tête le mois, la date annoncée et le jour réel d’émission. Cette méthode évite de multiplier les démarches sans comprendre la cause du décalage.
- En décembre, le paiement peut être avancé avant les fêtes.
- En octobre, une date peut changer à cause d’un jour ouvré manquant.
- En novembre, la pension peut arriver plus tôt pour éviter un week-end.
- La fiche officielle de décembre doit être lue avec une attention particulière.
- Une pension d’invalidité peut demander une vérification du calendrier.
- Le retraité doit contrôler la banque avant d’ouvrir une demande.
- Le service social peut aider à comprendre une situation particulière.
- Vérifier l’espace personnel et la fiche de versement.
- Contacter la banque si le virement n’apparaît pas après deux jours ouvrés.
- Faire une demande à la CNRACL seulement après ces vérifications.
Avant toute action, consultez l’information officielle et gardez votre date de référence sous la main. En décembre, la question du versement est plus sensible parce que les dépenses augmentent et que les délais bancaires comptent davantage. Le retraité gagne à suivre les démarches dans l’ordre : banque, fiche, puis aide. Cette organisation limite le risque d’erreur et protège votre droit à une retraite versée sans stress inutile.
Le versement de décembre avant les fêtes
Le versement de décembre avant les fêtes permet souvent d’éviter un décalage gênant pour le retraité. La pension CNRACL peut être avancée selon le calendrier officiel, surtout si un jour non ouvré bloque la fin du mois. Il faut donc regarder la fiche de décembre avec précision, puis vérifier la banque au bon moment. Ce repère aide à payer les dépenses de fin d’année sans mauvaise surprise.
Les spécificités d’une pension d’invalidité
Une pension d’invalidité suit une logique de versement qui mérite une vérification attentive. La CNRACL peut appliquer la même base de calendrier, mais le retraité doit contrôler sa situation personnelle et son espace officiel. Si la date annoncée semble différente, la banque ou le service compétent peut expliquer le décalage. Cette prudence évite de lancer une demande trop tôt et de compliquer les démarches.
Que faire si le paiement n’apparaît toujours pas
Si le paiement n’apparaît toujours pas, il faut d’abord vérifier la banque, puis la fiche officielle, puis l’espace personnel. Le retraité peut ensuite contacter le service d’aide si le virement reste absent après deux jours ouvrés. La CNRACL pourra alors être sollicitée avec une date précise, ce qui facilite la demande. Cette suite logique réduit le risque d’erreur et garde la situation claire.
FAQ – Questions fréquentes sur la date de versement CNRACL
Quand la pension CNRACL est-elle visible sur le compte ?
La pension CNRACL est souvent visible un à deux jours ouvrés après la date annoncée. La banque peut donc afficher le virement le mercredi, le jeudi ou le vendredi selon son traitement.
Pourquoi la date annoncée diffère-t-elle parfois du virement reçu ?
La date annoncée correspond au versement, mais la banque ajoute parfois un délai. Le calendrier officiel reste la référence, tandis que le crédit réel dépend du service bancaire.
Que faire si le versement n’apparaît pas après deux jours ouvrés ?
Il faut vérifier l’espace bancaire, contrôler la fiche officielle et contacter ensuite le service d’aide si nécessaire. Une demande trop rapide n’apporte pas toujours la bonne réponse.
Le calendrier change-t-il en décembre ou lors d’un jour férié ?
Oui, le calendrier peut être avancé en décembre ou adapté en cas de jour férié. La retraite est alors versée selon une règle pratique qui évite les blocages bancaires.
Une pension d’invalidité suit-elle la même logique de paiement ?
Oui, une pension d’invalidité suit souvent une logique proche, mais la date doit être vérifiée sur la fiche officielle. La banque et la situation personnelle peuvent aussi modifier le moment du virement.
Vous aimerez aussi
 Retraite

 Retraite
 Retraite
 Retraite