
Banque étrangère en France : avantages et ouverture
 Adele
•
15 octobre 2026
Choisir une banque quand on vit entre deux pays peut vite ressembler à un casse-tête. Entre les justificatifs à réunir, les services à comparer et les frais à anticiper, vous avez besoin d’un repère clair. Une banque étrangère en France représente une solution bancaire pensée pour des usages mobiles, avec plus de souplesse pour l’ouverture, les paiements et la gestion à distance. Elle facilite aussi la sécurité des opérations et peut convenir à un expatrié comme à un client international.
Banque étrangère en France
Une banque étrangère en France a son siège hors de France et reste accessible aux clients français. L’ouverture se fait souvent en ligne ou en agence, avec vérification d’identité, d’adresse et des documents demandés. Elle peut offrir gestion mobile, multi-devises et transferts internationaux, mais les frais de change, retraits et assistance doivent être vérifiés.
Avant de signer, il faut comprendre le fonctionnement, les différences avec une banque française et les conditions d’accès. C’est souvent là que tout se joue: une bonne préparation évite les blocages, limite les frais inutiles et vous aide à choisir un service réellement adapté à votre quotidien.
Comprendre une banque étrangère en France
Une banque étrangère en France désigne un établissement bancaire dont le siège, ou la maison mère, est situé hors de France, tout en proposant un service accessible à des clients français. Dans la pratique, cela peut être une banque implantée localement, une succursale internationale ou un acteur purement digital. Pour vous, la différence tient surtout au cadre bancaire, à la langue du service et à la manière dont les opérations sont traitées.
Il faut aussi savoir qu’une banque peut être étrangère sans être difficile d’accès, et qu’un établissement international n’a pas forcément la même logique qu’une banque locale. La sécurité dépend alors du pays d’agrément, des procédures de contrôle et de la protection appliquée aux dépôts. Pour un client français, le point essentiel reste de vérifier le service, les frais et la compatibilité avec les usages habituels.
Définition simple et différences à connaître
Une banque étrangère peut être présente physiquement en France ou fonctionner à distance, alors qu’une banque française relève d’un cadre national plus classique. Une banque internationale, elle, opère dans plusieurs pays avec une logique transfrontalière. Une banque en ligne, enfin, se définit par son mode de distribution numérique, pas par son origine. Ces distinctions comptent, car elles influencent le service bancaire, la relation client et les conditions d’accès. Pour approfondir ce sujet, consultez notre guide sur carte virtuelle la banque postale.
- Banque étrangère: établissement basé hors de France, parfois implanté localement.
- Banque française: acteur soumis au marché bancaire national.
- Banque internationale: réseau présent dans plusieurs pays.
- Banque en ligne: service bancaire majoritairement digital.
Présence en France et fonctionnement pour le client
En France, une banque peut proposer un compte à un résident, à un non-résident ou à un expatrié selon sa politique d’acceptation. Le fonctionnement reste souvent proche d’une banque classique: ouverture, dépôt de documents, vérification d’identité, puis activation du compte. Pour un résident français, l’usage quotidien est simple si les virements, la carte et les retraits sont compatibles avec ses besoins.
| Type | Usage principal |
|---|---|
| Banque étrangère | Client mobile, multi-devises, relation transfrontalière |
| Banque internationale | Présence dans plusieurs pays et continuité de service |
| Banque en ligne | Gestion numérique rapide et souvent plus autonome |
Pour un non-résident, l’accès dépend surtout du dossier et du pays d’habitation. Certains établissements demandent un justificatif local, d’autres acceptent un profil plus international. Dans tous les cas, le bon réflexe consiste à vérifier les conditions avant de déposer une demande, afin d’éviter une réponse négative ou un délai inutile.
Ouvrir un compte et préparer les documents sans blocage
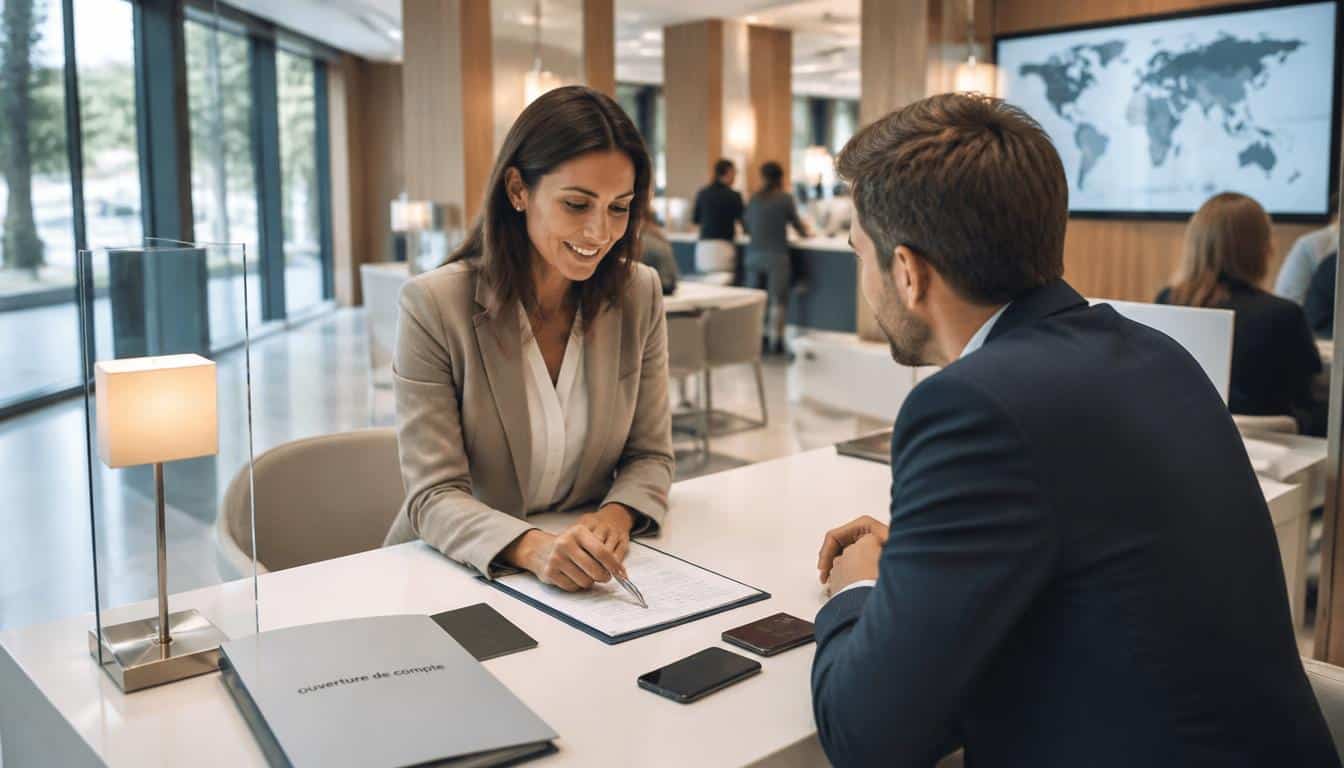
Pour ouvrir un compte dans une banque étrangère en France, la première condition est de préparer un dossier complet. L’ouverture se fait souvent en ligne ou en agence, mais chaque établissement applique ses propres règles. Le temps de traitement varie selon la vérification d’identité, l’adresse d’habitation et le numéro de téléphone déclaré. Si votre situation est claire, l’ouverture peut aller vite; sinon, le dossier peut rester en attente plusieurs jours.
Le plus efficace consiste à ouvrir avec une information cohérente, des documents lisibles et une carte d’identité valide. Le moindre écart entre l’adresse, le numéro et les justificatifs peut ralentir le temps de validation. Dans une agence, un conseiller peut aussi demander un complément d’information avant de finaliser l’ouverture.
Les étapes d’ouverture pas à pas
Ouvrir un compte suit généralement une logique simple, mais chaque condition doit être respectée pour éviter un refus. Voici les étapes les plus courantes:
- Choisir l’établissement adapté à votre profil.
- Vérifier la condition de résidence ou de non-résidence.
- Remplir le formulaire d’ouverture.
- Fournir les pièces demandées.
- Valider l’identité et l’adresse d’habitation.
- Activer la carte et les services associés.
Le temps d’activation dépend ensuite du contrôle interne. Dans certains cas, la carte arrive après validation du dossier; dans d’autres, le retrait d’espèces ou les virements ne sont possibles qu’après une première authentification. Si vous passez par une agence, gardez toujours un numéro joignable et une adresse à jour.
Les pièces à fournir selon votre profil
Pour ouvrir sans blocage, il faut fournir un document d’identité en cours de validité, un justificatif d’habitation, un numéro de téléphone, un relevé bancaire existant si demandé, et parfois un document lié à votre activité. Selon l’établissement, le français du formulaire peut être accompagné d’une version traduite ou d’une notice explicative.
Les pièces les plus fréquentes sont les suivantes:
- Pièce d’identité valide.
- Justificatif d’habitation récent.
- Numéro de téléphone personnel.
- Document de revenus ou contrat.
- Relevé bancaire ou RIB existant.
Si vous devez fournir un document étranger, vérifiez qu’il est lisible et accepté. Une carte ou un justificatif incomplet rallonge souvent le temps de traitement. Mieux vaut donc préparer le dossier avant de commencer l’ouverture.
Les cas particuliers à anticiper
Les non-résidents et les nouveaux arrivants rencontrent souvent des conditions plus strictes, surtout sur l’habitation et la preuve de domicile. Une banque peut demander un numéro local, une adresse provisoire ou un justificatif d’installation récent. Pour un nouvel arrivant, le temps de traitement dépend beaucoup de la cohérence entre le dossier et la situation réelle.
Voici les points à anticiper:
- Adresse d’habitation encore temporaire.
- Carte de séjour ou visa selon le profil.
- Numéro étranger à faire reconnaître.
- Agence ou service à distance selon le pays.
Dans certains cas, l’établissement demande un complément avant d’ouvrir le compte. Pour gagner du temps, préparez les justificatifs avant la demande et gardez une copie numérique de chaque document.
Avantages, limites et coûts à surveiller
Une banque étrangère en France peut offrir un avantage réel si vous voyagez souvent, vivez entre plusieurs pays ou gérez plusieurs devises. Le premier avantage est la souplesse: vous pouvez suivre vos comptes sur mobile, effectuer un retrait à l’étranger, recevoir un virement international et conserver une vision claire de vos flux. Pour un expatrié, ce confort fait souvent gagner du temps au quotidien.
Mais il faut aussi examiner les frais, car une offre séduisante peut cacher un coût de change, un retrait payant ou un service d’assistance limité. Le bon réflexe est de comparer le besoin réel avec l’usage prévu: si vous payez surtout en France, une solution simple peut suffire; si vous bougez souvent, l’avantage d’un outil plus international devient plus net.
Les bénéfices pratiques au quotidien
Les bénéfices d’une banque étrangère sont concrets pour un voyageur, un expatrié ou un client multi-devises. Vous gagnez en mobilité, en rapidité et en autonomie grâce au mobile et à l’espace client. Les transferts internationaux deviennent plus simples, et certains usages quotidiens sont mieux centralisés.
- Gestion de plusieurs devises.
- Retrait facilité lors d’un voyage.
- Suivi mobile des opérations.
- Transferts internationaux plus fluides.
- Assistance adaptée à une clientèle mobile.
Dans la vie réelle, cela aide à payer un loyer, recevoir un salaire ou envoyer de l’argent à sa famille sans multiplier les interfaces. Le gain de temps est souvent le premier avantage cité par les utilisateurs mobiles.
Les limites et frais à examiner avant de choisir
Les frais restent le point le plus sensible, surtout si la banque facture les retraits, les conversions ou l’assistance. Une offre gratuite peut sembler idéale, mais il faut vérifier ce qui est réellement gratuit et ce qui ne l’est pas. Certaines limites concernent aussi la compatibilité avec les usages français ou le support client.
Voici les points de vigilance à opposer avant de signer:
- Frais mensuels ou frais cachés.
- Coût des retraits hors réseau.
- Conversion de devise peu avantageuse.
- Assistance parfois moins réactive.
- Compatibilité limitée avec certains services locaux.
Si vous voyagez souvent, un retrait payant à chaque opération peut vite peser. Le temps passé à résoudre un blocage compte aussi, surtout quand le service client répond uniquement sur mobile ou par messagerie.
Les critères pour comparer les offres
Pour comparer une banque étrangère, regardez d’abord le besoin, le niveau de sécurité, la qualité du mobile et la clarté des frais. Ensuite, vérifiez l’espace client, la qualité de l’assistance et la facilité d’opposer plusieurs offres entre elles. Une comparaison utile repose sur des critères simples, pas sur des promesses vagues.
| Critère | À vérifier |
|---|---|
| Frais | Tenue de compte, retraits, change |
| Mobile | Application, notifications, accès rapide |
| Assistance | Réactivité, langue, canaux disponibles |
| Sécurité | Authentification, contrôle, protection |
Si votre besoin principal est le voyage, privilégiez une offre simple à utiliser. Si votre besoin est plus large, une solution plus complète peut être préférable, même si elle n’est pas gratuite à 100 %.
Choisir la bonne solution selon votre profil
Le bon choix dépend d’abord de votre profil, de votre projet et du pays concerné. Une banque étrangère peut convenir à un expatrié, à un étudiant, à un investisseur ou à une famille qui gère plusieurs comptes. Le plus important est de relier le besoin quotidien à l’objectif financier: salaire, loyer, épargne, crédit ou mobilité.
Un expatrié installé à Lisbonne n’attendra pas la même chose qu’un étudiant à Lille ou qu’un investisseur qui prépare un projet immobilier. C’est pourquoi il faut faire un tri simple: usages courants, besoin de prêt, gestion fiscale, prévoyance, puis compatibilité avec les pays concernés. Le bon établissement est souvent celui qui simplifie votre quotidien sans compliquer l’administratif.
Quel choix pour un expatrié ou un étudiant
Pour un expatrié, la priorité est la continuité bancaire entre deux pays, avec une carte utilisable, un accès mobile et des transferts simples. Pour un étudiant, le besoin est souvent plus basique: payer le quotidien, recevoir une aide familiale et garder des frais maîtrisés. Dans les deux cas, la banque doit rester pratique et lisible.
Les profils les plus fréquents sont les suivants:
- Expatrié en mobilité.
- Étudiant international.
- Salarié mobile.
- Famille entre deux pays.
- Investisseur avec revenus divers.
- Non-résident en France.
Si vous êtes expatrié, vérifiez la gestion des devises et la carte. Si vous êtes étudiant, regardez surtout les frais et l’accès rapide au compte pour le quotidien.
Quel choix pour un investisseur ou un projet immobilier
Pour un investisseur, le bon outil bancaire doit faciliter le crédit, le suivi fiscal et les virements liés à l’immobilier. Un projet immobilier demande souvent une lecture claire des flux, des justificatifs et des conditions de prêt. La banque doit aussi permettre de relier l’épargne au financement sans perte de temps.
Voici les critères utiles pour ce type de besoin:
- Accès au prêt.
- Gestion fiscale lisible.
- Compatibilité avec l’immobilier.
- Suivi de l’épargne et du crédit.
- Outils adaptés au projet.
Un investisseur qui prépare un achat à Paris ou à Bordeaux a intérêt à choisir une solution capable de suivre des flux multiples, y compris si les fonds viennent d’un autre pays.
Quel choix pour un usage quotidien et une gestion multi-pays
Pour un usage quotidien, la simplicité compte plus que tout: payer, retirer, recevoir un salaire et consulter son espace sans friction. Pour une gestion multi-pays, il faut aussi penser au prêt, au crédit auto, à la prévoyance et au lien avec le local. Le bon choix est celui qui vous laisse faire vos opérations sans perdre de temps.
Dans la pratique, cela aide à gérer un loyer en France, une épargne à l’étranger et un transfert vers un autre pays sans multiplier les démarches. Si votre quotidien change souvent, une solution mobile et internationale reste souvent la plus confortable.
FAQ – Questions fréquentes sur la banque étrangère en France
Peut-on ouvrir un compte en France avec une banque étrangère ?
Oui, une banque peut ouvrir un compte à un résident ou à un non-résident si la condition d’éligibilité est remplie et si le dossier est complet.
Quels documents faut-il préparer pour éviter un refus ?
Préparez un document d’identité, un justificatif de domicile, un numéro de téléphone et tout document demandé selon votre profil.
Une banque étrangère est-elle adaptée à un expatrié ?
Oui, elle peut convenir à un expatrié si la carte, les virements et l’assistance répondent à son usage international.
Quels frais faut-il vérifier avant d’ouvrir un compte ?
Vérifiez les frais de tenue de compte, de retrait, de change et de service pour éviter une mauvaise surprise.
Comment gérer son compte à distance en toute sécurité ?
Utilisez l’application mobile, l’authentification forte et des accès protégés pour garder un bon niveau de sécurité.
Quelle solution choisir pour un usage international ?
Choisissez une banque dont le service, la carte et l’assistance correspondent à vos pays de vie et à vos besoins de mobilité. En complément, découvrez payer avec wero.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque